Guía sobre el adeudo directo SEPA: todo lo que las empresas deben saber
El adeudo directo SEPA permite a las empresas cobrar pagos en euros directamente de las cuentas bancarias de sus clientes, siempre que hayan obtenido una autorización previa. Ofrece una forma práctica de gestionar los pagos recurrentes, reducir las tareas administrativas manuales y hacer que el flujo de caja sea más predecible.
Sin embargo, para usar este sistema de pago hay que entender cómo funcionan las órdenes de domiciliación bancaria, las normas bancarias y los archivos XML que se usan para enviar los cobros.
En esta guía sobre el adeudo directo SEPA, descubrirás cómo funciona el sistema, qué requisitos deben cumplir las empresas y cómo preparar archivos XML de adeudo directo SEPA para enviarlos a su banco.
Índice
- ¿Qué es el adeudo directo SEPA?
- ¿Cómo funciona el adeudo directo SEPA?
- SEPA Core frente a SEPA B2B: ¿cuáles son las diferencias?
- ¿Cómo se genera un archivo XML de domiciliación bancaria SEPA?
- ¿Cómo simplifica el proceso el Generator XML de la SEPA?
- Preguntas frecuentes sobre el adeudo directo SEPA
¿Qué es el adeudo directo SEPA?
El adeudo directo SEPA (SDD) es un sistema de pago que permite a las empresas cobrar pagos en euros desde cuentas bancarias dentro de la Zona Única de Pagos en Euros (SEPA).
Permite a las empresas iniciar pagos autorizados por sus clientes, sin que estos tengan que hacer una transferencia bancaria manual cada vez que vence un pago.
Esto lo hace especialmente útil para empresas que ofrecen suscripciones, afiliaciones, servicios continuados y otros pagos recurrentes. También se puede usar para cobros puntuales, dependiendo de las condiciones del programa.
Las transacciones se rigen por las normas establecidas por el Consejo Europeo de Pagos (EPC), que gestiona los sistemas de pago de la SEPA.
Una de las principales ventajas para las empresas es la posibilidad de procesar los cobros por lotes, combinando varias transacciones en un único flujo de trabajo estandarizado.
¿Cómo funciona el adeudo directo SEPA?
En el adeudo directo SEPA intervienen tres partes principales: la empresa que cobra el pago, el cliente que autoriza el adeudo y las entidades financieras encargadas de tramitar la operación.
El proceso empieza cuando el pagador da su autorización y termina cuando el cobro se tramita a través del sistema bancario, siempre que se cumplan todos los requisitos aplicables.
El papel de la autorización de domiciliación bancaria de la SEPA
Un mandato de domiciliación bancaria de la SEPA es la autorización que un cliente concede a una empresa para que realice domiciliaciones bancarias desde su cuenta bancaria.
El mandato contiene la información necesaria para identificar y validar la autorización, incluidos los datos del acreedor, la información de identificación del pagador y una referencia única del mandato.
La empresa que cobra el pago debe obtener y conservar el mandato de acuerdo con las normas del esquema SEPA correspondiente.
Sin un mandato válido, un cobro puede considerarse no autorizado, lo que podría dar lugar a reclamaciones y solicitudes de reembolso.
De la autorización al procesamiento bancario
Una vez obtenido un mandato válido, la empresa recopila la información necesaria y prepara sus instrucciones de cobro.
El proceso suele constar de cinco pasos:
- Autorización: El cliente proporciona una orden de domiciliación bancaria SEPA válida.
- Preparación: La empresa recopila los datos de la cuenta bancaria, los importes de los pagos, las referencias y las fechas de cobro.
- Creación del archivo: Las instrucciones de cobro se organizan en un archivo XML que cumple con los requisitos aplicables.
- Envío: El archivo XML se envía al banco o al proveedor de servicios de pago.
- Tramitación: Las entidades financieras implicadas comprueban y tramitan las transacciones, que pueden ser aceptadas, rechazadas o devueltas.
Es importante distinguir entre preparar un archivo de pago y procesar la transacción en sí. Generar un archivo XML no significa que el pago se haya completado.
SEPA Core frente a SEPA B2B: ¿cuáles son las diferencias?
El adeudo directo SEPA funciona según dos sistemas principales: SEPA Core y SEPA Business-to-Business (B2B).
Ambas opciones permiten a las empresas cobrar pagos mediante domiciliación bancaria, pero difieren en cuanto a los pagadores que pueden utilizar el servicio, los requisitos de la orden de domiciliación y los derechos de reembolso.
| Característica | SEPA Core | SEPA B2B |
| Pagadores que cumplen los requisitos | Consumidores y empresas | Solo empresas |
| Mandato | Obligatorio | Obligatorio, con verificación específica por parte del banco del pagador |
| Reembolsos por cobros autorizados | En un plazo de ocho semanas, sin necesidad de dar una razón | No hay derecho a reembolso según este programa |
| Cobros no autorizados | Se pueden impugnar según las normas aplicables | Sujeto a las normas específicas del programa |
| Disponibilidad | Más fácil de conseguir | Depende de la participación y el apoyo de los bancos |
Según el SEPA Core, los pagadores tienen derecho a solicitar el reembolso de un cobro autorizado en un plazo de ocho semanas a partir de la fecha de adeudo, sin necesidad de dar ninguna razón. En el caso de las transacciones no autorizadas, el plazo para solicitar el reembolso puede ampliarse hasta 13 meses.
En el marco de la SEPA B2B, ese mismo derecho de devolución no se aplica a los cobros autorizados. Además, el banco del pagador debe comprobar los datos del mandato antes de procesar la transacción.
La elección entre los dos sistemas depende de tu cartera de clientes, de los requisitos de tu banco y de las necesidades operativas de tu empresa.
Encontrarás toda la información en los reglamentos oficiales de SEPA Core y SEPA B2B.
¿Cómo se genera un archivo XML de domiciliación bancaria SEPA?
Para enviar cobros por lotes, las empresas pueden utilizar archivos XML estructurados según la norma ISO 20022 y los requisitos del esquema SEPA correspondiente.
Uno de los tipos de mensaje que se usan para el adeudo directo SEPA es el pain.008, que estructura las instrucciones de cobro por adeudo directo que envía una empresa a su proveedor de servicios de pago.
El archivo contiene la información necesaria para identificar a las partes implicadas, sus mandatos y las transacciones individuales.
¿Qué información se necesita?
Para preparar un archivo XML de domiciliación bancaria SEPA se necesita información precisa y coherente que cumpla con las normas del esquema aplicable.
Los datos que suelen pedirse son:
- Datos de identificación del acreedor y datos de la cuenta bancaria.
- El nombre del pagador y el IBAN.
- Identificador del acreedor.
- Referencia y fecha de la orden de domiciliación.
- Importe del cobro y fecha de cobro solicitada.
- Identificación de la transacción y cualquier información adicional necesaria.
Dependiendo del banco, el esquema y la versión del mensaje, pueden ser necesarios campos o comprobaciones adicionales.
Por eso, es importante que confirmes los requisitos de tu banco antes de enviar cualquier orden de cobro.
¿Cómo funciona la generación del archivo pain.008?
Un archivo pain.008 utiliza una estructura XML estandarizada para representar las instrucciones de cobro por domiciliación bancaria.
Las empresas deben organizar la información en los campos correctos, seguir las normas de formato exigidas y utilizar una versión del mensaje compatible con su banco.
Los errores en los datos de la cuenta bancaria, en las referencias de las órdenes de domiciliación o en la estructura XML pueden provocar que se rechacen los archivos y que se retrasen los cobros.
Las herramientas específicas de XML para el adeudo directo SEPA pueden ayudar a reducir el trabajo manual que supone la preparación de los archivos, sobre todo cuando las empresas tienen que incluir varias transacciones en un mismo archivo.
¿Cómo simplifica SEPA XML Generator el cobro de los adeudos directos?
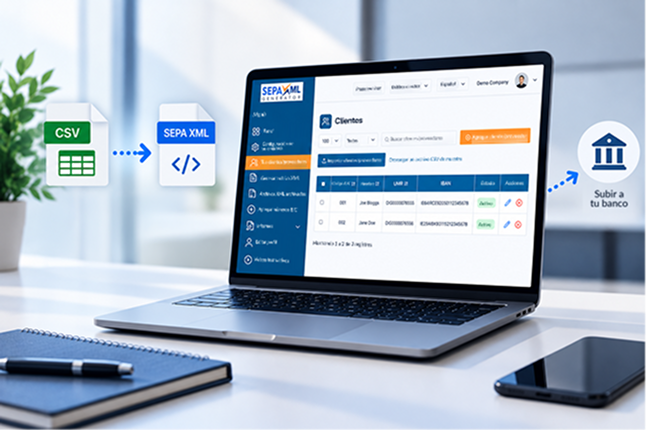
SEPA XML Generator es una plataforma en línea diseñada para ayudar a las empresas a crear archivos XML para transacciones de domiciliación bancaria SEPA y transferencias SEPA.
En lugar de crear manualmente cada archivo XML, los usuarios pueden introducir la información necesaria, organizar los pagos y generar los archivos para enviarlos a su banco.
La plataforma ofrece funciones como la importación de clientes en formato CSV, la conversión de CSV a XML, la generación de archivos de cobro por lotes y la validación de archivos.
Además, ofrece herramientas para editar los importes de los pagos, gestionar varias cuentas bancarias e integrar los procesos de pago a través de una API.
El recorrido por el producto ofrece una visión general de estas funciones, como la configuración de clientes, la importación de datos y la generación de archivos XML.
Estas funciones pueden facilitar la gestión de los cobros por domiciliación bancaria. Sin embargo, no sustituyen la necesidad de contar con autorizaciones válidas, datos de pago correctos ni el cumplimiento de los requisitos de tu banco.
Preguntas frecuentes sobre el adeudo directo SEPA
¿Cuál es la diferencia entre el adeudo directo SEPA y la transferencia SEPA?
Con el adeudo directo SEPA, el acreedor inicia el cobro basándose en la autorización del pagador. Con la transferencia SEPA, es el propio pagador quien inicia la transferencia. Ambos admiten pagos en euros, pero utilizan procesos y mensajes de pago diferentes.
¿Necesitan las empresas una autorización de domiciliación bancaria SEPA para cobrar los pagos?
Sí. Un mandato de domiciliación bancaria SEPA te da la autorización que necesitas como acreedor para iniciar los cobros desde la cuenta bancaria del pagador. Las empresas deben obtener y conservar los mandatos según las normas del esquema SEPA correspondiente.
¿Todos los bancos aceptan el mismo formato de archivo XML de la SEPA?
No necesariamente. Aunque los archivos XML de la SEPA siguen unas normas comunes, cada banco puede exigir versiones específicas de los mensajes, campos adicionales o sus propios procedimientos de envío y validación. Las empresas deberían confirmar la compatibilidad con su banco antes de usar un archivo.
Simplifica la generación de archivos XML para el adeudo directo SEPA
Preparar los cobros por domiciliación bancaria requiere prestar mucha atención a los datos de pago, las autorizaciones y la estructura de los archivos XML que envías a tu banco.
Con una herramienta específica, tu empresa puede organizar estos pasos de forma más eficiente y reducir las tareas administrativas manuales.
Explora el Generator de XML de SEPA, descubre sus funciones y encuentra la opción que mejor se adapte a las necesidades de cobro de tu empresa.
Explora la plataforma o echa un vistazo a los planes de precios disponibles.