Guide sur le prélèvement SEPA : tout ce que les entreprises doivent savoir
Le prélèvement SEPA permet aux entreprises d’encaisser des paiements en euros directement sur les comptes bancaires de leurs clients, à condition d’avoir obtenu une autorisation préalable. Il offre un moyen pratique de gérer les paiements récurrents, de réduire les tâches administratives manuelles et de rendre la trésorerie plus prévisible.
Toutefois, l’utilisation de ce système de paiement nécessite de bien comprendre les mandats de prélèvement automatique, les règles bancaires et les fichiers XML utilisés pour transmettre les prélèvements.
Dans ce guide consacré au prélèvement SEPA, vous découvrirez le fonctionnement du système, les exigences auxquelles les entreprises doivent se conformer et comment préparer des fichiers XML de prélèvement SEPA en vue de leur transmission à leur banque.
Table des matières
- Qu’est-ce que le prélèvement SEPA ?
- Comment fonctionne le prélèvement SEPA ?
- SEPA Core et SEPA B2B : quelles sont les différences ?
- Comment générer un fichier XML de prélèvement SEPA ?
- Comment le Generator XML SEPA simplifie-t-il le processus ?
- Foire aux questions sur le prélèvement SEPA
Qu’est-ce que le prélèvement SEPA ?
Le prélèvement SEPA (SDD) est un système de paiement qui permet aux entreprises d’encaisser des paiements en euros à partir de comptes bancaires situés dans l’espace unique de paiement en euros (SEPA).
Ce système permet aux entreprises d’initier des paiements autorisés par leurs clients, sans que ces derniers aient à effectuer un virement bancaire manuel à chaque échéance de paiement.
Cela en fait un outil particulièrement utile pour les entreprises proposant des abonnements, des adhésions, des services continus et d’autres paiements récurrents. Il peut également être utilisé pour des prélèvements ponctuels, en fonction des conditions du dispositif.
Les transactions sont régies par les règles établies par le Conseil européen des paiements (EPC), qui gère les systèmes de paiement SEPA.
L’un des principaux avantages pour les entreprises réside dans la possibilité de traiter les recouvrements par lots, en regroupant plusieurs transactions au sein d’un processus unique et standardisé.
Comment fonctionne le prélèvement SEPA ?
Le prélèvement SEPA implique trois parties principales : l’entreprise qui perçoit le paiement, le client qui autorise le prélèvement et les établissements financiers chargés de traiter la transaction.
Le processus débute lorsque le payeur donne son autorisation et s’achève lorsque le prélèvement est traité par le système bancaire, à condition que toutes les conditions requises soient remplies.
Le rôle du mandat de prélèvement SEPA
Un mandat de prélèvement SEPA est l’autorisation qu’un client accorde à une entreprise pour qu’elle puisse effectuer des prélèvements sur son compte bancaire.
Le mandat contient les informations nécessaires à l’identification et à la validation de l’autorisation, notamment les coordonnées du créancier, les informations d’identification du payeur et une référence unique du mandat.
L’entreprise chargée du prélèvement doit obtenir et conserver le mandat conformément aux règles du dispositif SEPA concerné.
En l’absence de mandat valide, un prélèvement peut être considéré comme non autorisé, ce qui peut donner lieu à des litiges et à des demandes de remboursement.
De l’autorisation au traitement bancaire
Une fois qu’un mandat valide a été obtenu, l’entreprise recueille les informations nécessaires et prépare ses instructions de prélèvement.
Ce processus comporte généralement cinq étapes :
- Autorisation : Le client fournit un mandat de prélèvement SEPA valide.
- Préparation : L’entreprise recueille les coordonnées bancaires, les montants à prélever, les références et les dates de prélèvement.
- Génération du fichier : Les instructions de prélèvement sont regroupées dans un fichier XML conforme aux exigences en vigueur.
- Transmission : Le fichier XML est transmis à la banque ou au prestataire de services de paiement.
- Traitement : Les établissements financiers concernés vérifient et traitent les transactions, qui peuvent être acceptées, rejetées ou renvoyées.
Il est important de faire la distinction entre la préparation d’un fichier de paiement et le traitement de la transaction proprement dite. La génération d’un fichier XML ne signifie pas qu’un paiement a été effectué.
SEPA Core et SEPA B2B : quelles sont les différences ?
Le prélèvement SEPA fonctionne selon deux schémas principaux : SEPA Core et SEPA Business-to-Business (B2B).
Ces deux systèmes permettent aux entreprises d’encaisser des paiements par prélèvement automatique, mais ils diffèrent en ce qui concerne les payeurs éligibles, les conditions requises pour le mandat et les droits à remboursement.
| Fonctionnalité | SEPA Core | SEPA B2B |
| Payeurs éligibles | Consommateurs et entreprises | Entreprises uniquement |
| Mandat | Obligatoire | Obligatoire, avec vérification spécifique par la banque du payeur |
| Remboursements pour les prélèvements autorisés | Dans un délai de huit semaines, sans avoir à justifier votre demande | Aucun droit à remboursement dans le cadre de ce dispositif |
| Prélèvements non autorisés | Peuvent faire l’objet d’une contestation conformément aux règles applicables | Sous réserve des règles spécifiques du dispositif |
| Disponibilité | Disponibilité plus étendue | Cela dépend de la participation et du soutien des banques |
Dans le cadre du SEPA Core, les payeurs ont le droit de demander le remboursement d’un prélèvement autorisé dans un délai de huit semaines à compter de la date de prélèvement, sans avoir à justifier leur demande. Pour les opérations non autorisées, le délai de demande de remboursement peut être prolongé jusqu’à 13 mois.
Dans le cadre du SEPA B2B, ce droit de remboursement ne s’applique pas aux prélèvements autorisés. La banque du payeur doit également vérifier les détails du mandat avant de traiter la transaction.
Le choix entre ces deux dispositifs dépend de votre clientèle, des exigences de votre banque et des besoins opérationnels de votre entreprise.
Vous trouverez tous les détails dans les recueils officiels des règles SEPA Core et SEPA B2B.
Comment générer un fichier XML de prélèvement SEPA ?
Pour transmettre des prélèvements par lots, les entreprises peuvent utiliser des fichiers XML structurés conformément à la norme ISO 20022 et aux exigences du schéma SEPA concerné.
L’un des types de message utilisés pour le prélèvement SEPA est « pain.008 », qui structure les instructions de prélèvement envoyées par une entreprise à son prestataire de services de paiement.
Le fichier contient les informations nécessaires à l’identification des parties concernées, de leurs mandats et des transactions individuelles.
Quelles sont les informations requises ?
La préparation d’un fichier XML de prélèvement SEPA nécessite des informations précises et cohérentes, conformes aux règles du schéma applicable.
Les informations généralement requises sont les suivantes :
- L’identification du créancier et ses coordonnées bancaires.
- Le nom du payeur et son IBAN.
- L’identifiant du créancier.
- Référence et date du mandat.
- Le montant du prélèvement et la date de prélèvement demandée.
- Identifiant de la transaction et toute information supplémentaire requise.
Selon la banque, le système et la version du message, des champs ou des vérifications supplémentaires peuvent être requis.
C’est pourquoi il est important de vérifier les exigences de votre banque en matière de fichiers avant de soumettre toute instruction de prélèvement.
Comment fonctionne la génération d’un fichier « pain.008 » ?
Un fichier « pain.008 » utilise une structure XML normalisée pour représenter les instructions de prélèvement automatique.
Les entreprises doivent classer les informations dans les champs appropriés, respecter les règles de mise en forme requises et utiliser une version de message prise en charge par leur banque.
Des erreurs concernant les coordonnées bancaires, les références de mandat ou la structure XML peuvent entraîner le rejet des fichiers et retarder les prélèvements.
Des outils XML dédiés au prélèvement SEPA peuvent contribuer à réduire le travail manuel lié à la préparation des fichiers, en particulier lorsque les entreprises doivent regrouper plusieurs opérations dans un même fichier.
En quoi SEPA XML Generator simplifie-t-il le recouvrement des prélèvements automatiques ?
SEPA XML Generator est une plateforme en ligne conçue pour aider les entreprises à créer des fichiers XML destinés aux opérations de prélèvement SEPA et de virement SEPA.
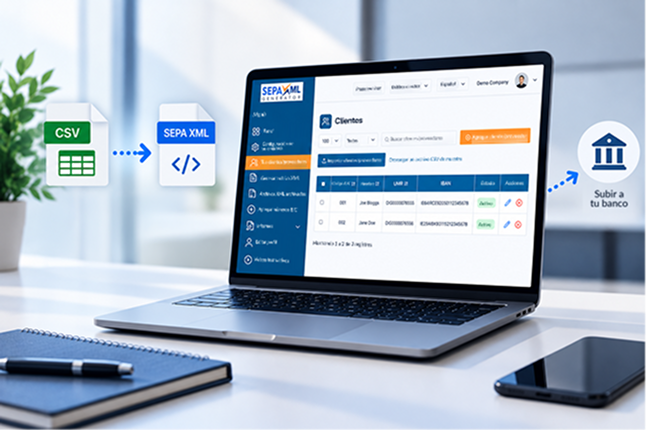
Plutôt que de créer manuellement chaque fichier XML, les utilisateurs peuvent saisir les informations requises, organiser les paiements et générer des fichiers à transmettre à leur banque.
La plateforme propose notamment des fonctionnalités telles que l’importation de fichiers clients au format CSV, la conversion de fichiers CSV en XML, la génération de fichiers de collecte par lots et la validation des fichiers.
Elle propose également des outils permettant de modifier les montants des paiements, de gérer plusieurs comptes bancaires et d’intégrer des processus de paiement via une API.
La présentation du produit vous donne un aperçu de ces fonctionnalités, notamment la configuration des comptes clients, l’importation de données et la génération de fichiers XML.
Ces fonctionnalités peuvent faciliter la mise en place des prélèvements automatiques. Elles ne dispensent toutefois pas de l’obligation de disposer de mandats valides, d’informations de paiement exactes ou de respecter les exigences de votre banque.
Foire aux questions sur le prélèvement SEPA
Quelle est la différence entre le prélèvement SEPA et le virement SEPA ?
Avec le prélèvement SEPA, le créancier lance l’opération de prélèvement sur la base d’une autorisation donnée par le payeur. Avec le virement SEPA, c’est le payeur qui initie lui-même le virement. Ces deux systèmes prennent en charge les paiements en euros, mais ils utilisent des processus et des messages de paiement différents.
Les entreprises ont-elles besoin d’un mandat de prélèvement SEPA pour percevoir des paiements ?
Oui. Un mandat de prélèvement SEPA fournit l’autorisation dont un créancier a besoin pour effectuer des prélèvements sur le compte bancaire d’un payeur. Les entreprises doivent obtenir et conserver ces mandats conformément aux règles du dispositif SEPA concerné.
Toutes les banques acceptent-elles le même format de fichier XML SEPA ?
Pas nécessairement. Bien que les fichiers XML SEPA respectent des normes communes, certaines banques peuvent exiger des versions spécifiques de messages, des champs supplémentaires ou leurs propres procédures de soumission et de validation. Les entreprises doivent vérifier la compatibilité avec leur banque avant d’utiliser un fichier.
Simplifier la génération de fichiers XML pour les prélèvements SEPA
La préparation des prélèvements automatiques nécessite une attention particulière aux détails des paiements, aux mandats et à la structure des fichiers XML transmis à votre banque.
Grâce à un outil dédié, votre entreprise peut organiser ces étapes plus efficacement et réduire les tâches administratives manuelles.
Découvrez SEPA XML Generator, explorez ses fonctionnalités et trouvez l’option la mieux adaptée aux besoins de votre entreprise en matière d’encaissement.
Découvrez la plateforme ou consultez les formules tarifaires disponibles.