Guida all’addebito diretto SEPA: tutto quello che le aziende devono sapere
L’addebito diretto SEPA permette alle aziende di riscuotere i pagamenti in euro direttamente dai conti bancari dei propri clienti, a condizione che abbiano ottenuto l’autorizzazione preventiva. Offre un modo pratico per gestire i pagamenti ricorrenti, ridurre le operazioni amministrative manuali e rendere più prevedibile il flusso di cassa.
Però, per usare questo sistema di pagamento devi conoscere bene le autorizzazioni di addebito diretto, le regole bancarie e i file XML che si usano per inviare le richieste di addebito.
In questa guida all’addebito diretto SEPA scoprirai come funziona il sistema, quali requisiti devono soddisfare le aziende e come preparare i file XML relativi all’addebito diretto SEPA da inviare alla propria banca.
Indice
- Cos’è l’addebito diretto SEPA?
- Come funziona l’addebito diretto SEPA?
- SEPA Core vs SEPA B2B: quali sono le differenze?
- Come si genera un file XML per l’addebito diretto SEPA?
- In che modo SEPA XML Generator semplifica il processo?
- Domande frequenti sull’addebito diretto SEPA
Cos’è l’addebito diretto SEPA?
L’addebito diretto SEPA (SDD) è un sistema di pagamento che permette alle aziende di riscuotere pagamenti in euro da conti bancari all’interno dell’Area unica dei pagamenti in euro (SEPA).
Permette alle aziende di avviare pagamenti autorizzati dai propri clienti, senza che questi ultimi debbano effettuare un bonifico manuale ogni volta che è previsto un pagamento.
Questo lo rende particolarmente utile per le aziende che offrono abbonamenti, iscrizioni, servizi continuativi e altri pagamenti ricorrenti. Può essere utilizzato anche per incassi una tantum, a seconda delle condizioni del programma.
Le transazioni seguono le regole stabilite dal Consiglio europeo dei pagamenti (EPC), che gestisce gli schemi di pagamento SEPA.
Uno dei principali vantaggi per le aziende è la possibilità di elaborare gli incassi in batch, raggruppando più transazioni in un unico flusso di lavoro standardizzato.
Come funziona l’addebito diretto SEPA?
L’addebito diretto SEPA coinvolge tre soggetti principali: l’azienda che incassa il pagamento, il cliente che autorizza l’addebito e gli istituti finanziari incaricati di elaborare la transazione.
Il processo inizia quando il pagatore concede l’autorizzazione e termina quando l’incasso viene elaborato dal sistema bancario, a condizione che siano soddisfatti tutti i requisiti previsti.
Il ruolo del mandato di addebito diretto SEPA
Un mandato di addebito diretto SEPA è l’autorizzazione che un cliente concede a un’azienda per effettuare addebiti diretti sul proprio conto corrente.
Il mandato contiene le informazioni necessarie per identificare e convalidare l’autorizzazione, compresi i dati del creditore, i dati identificativi del pagatore e un riferimento univoco del mandato.
L’azienda che effettua l’addebito deve ottenere e conservare il mandato in conformità con le regole dello schema SEPA di riferimento.
Senza un mandato valido, un addebito potrebbe essere considerato non autorizzato, con il rischio di controversie e richieste di rimborso.
Dall’autorizzazione all’elaborazione bancaria
Una volta ottenuto un mandato valido, l’azienda raccoglie le informazioni necessarie e prepara le istruzioni di addebito.
Il processo prevede in genere cinque fasi:
- Autorizzazione: Il cliente fornisce un mandato di addebito diretto SEPA valido.
- Preparazione: L’azienda raccoglie i dati del conto corrente, gli importi da pagare, i riferimenti e le date di addebito.
- Generazione del file: Le istruzioni di addebito vengono organizzate in un file XML conforme ai requisiti previsti.
- Invio: il file XML viene inviato alla banca o al fornitore di servizi di pagamento.
- Elaborazione: gli istituti finanziari coinvolti controllano ed elaborano le transazioni, che possono essere accettate, rifiutate o restituite.
È importante distinguere tra la preparazione di un file di pagamento e l’elaborazione della transazione vera e propria. La generazione di un file XML non significa che il pagamento sia stato completato.
SEPA Core vs SEPA B2B: quali sono le differenze?
L’addebito diretto SEPA opera secondo due schemi principali: SEPA Core e SEPA Business-to-Business (B2B).
Entrambe consentono alle aziende di riscuotere i pagamenti tramite addebito diretto, ma differiscono per quanto riguarda i pagatori ammessi, i requisiti relativi al mandato e i diritti di rimborso.
| Caratteristica | SEPA Core | SEPA B2B |
| Soggetti paganti aventi diritto | Consumatori e aziende | Solo aziende |
| Mandato | Obbligatorio | Obbligatorio, con verifica specifica da parte della banca del pagatore |
| Rimborsi per ritiri autorizzati | Entro otto settimane, senza dover fornire una motivazione | Nessun diritto al rimborso previsto dal programma |
| Raccolte non autorizzate | Possono essere contestati in base alle norme vigenti | In base alle norme specifiche del programma |
| Disponibilità | Più diffusa | Dipende dalla partecipazione e dal sostegno delle banche |
Ai sensi del SEPA Core, i pagatori hanno il diritto di richiedere il rimborso di un addebito autorizzato entro otto settimane dalla data di addebito, senza dover fornire alcuna motivazione. Per le transazioni non autorizzate, il termine per richiedere il rimborso può arrivare fino a 13 mesi.
Nell’ambito del SEPA B2B, lo stesso diritto di rimborso non si applica agli addebiti autorizzati. La banca del pagatore deve inoltre verificare i dettagli del mandato prima di elaborare la transazione.
La scelta tra i due schemi dipende dalla tua clientela, dai requisiti della tua banca e dalle esigenze operative della tua azienda.
Trovi tutti i dettagli nei regolamenti ufficiali SEPA Core e SEPA B2B.
Come si genera un file XML per l’addebito diretto SEPA?
Per inviare gli addebiti in blocco, le aziende possono utilizzare file XML strutturati secondo lo standard ISO 20022 e i requisiti del relativo schema SEPA.
Uno dei tipi di messaggio utilizzati per l’addebito diretto SEPA è pain.008, che struttura le istruzioni di addebito diretto inviate da un’azienda al proprio fornitore di servizi di pagamento.
Il file contiene le informazioni necessarie per identificare le parti coinvolte, i loro mandati e le singole transazioni.
Quali informazioni servono?
Per preparare un file XML di addebito diretto SEPA servono informazioni accurate e coerenti, conformi alle regole dello schema applicabile.
I dati che di solito vengono richiesti sono:
- Identificativi del creditore e coordinate bancarie.
- Nome del pagatore e IBAN.
- Identificativo del creditore.
- Riferimento e data dell’autorizzazione.
- Importo dell’addebito e data richiesta per l’addebito.
- Identificativo della transazione ed eventuali informazioni aggiuntive richieste.
A seconda della banca, dello schema e della versione del messaggio, potrebbero essere richiesti campi o controlli aggiuntivi.
Per questo motivo, è importante verificare i requisiti del file della tua banca prima di inviare qualsiasi istruzione di addebito.
Come funziona la generazione del file pain.008?
Un file pain.008 utilizza una struttura XML standardizzata per rappresentare le istruzioni di addebito diretto.
Le aziende devono inserire le informazioni nei campi corretti, seguire le regole di formattazione richieste e utilizzare una versione del messaggio supportata dalla propria banca.
Eventuali errori nei dati del conto corrente, nei riferimenti dell’addebito diretto o nella struttura XML possono causare il rifiuto dei file e ritardi negli incassi.
Gli strumenti XML dedicati all’addebito diretto SEPA possono aiutarti a ridurre il lavoro manuale necessario per preparare i file, soprattutto quando le aziende devono includere più transazioni in un unico file.
In che modo SEPA XML Generator semplifica la riscossione degli addebiti diretti?
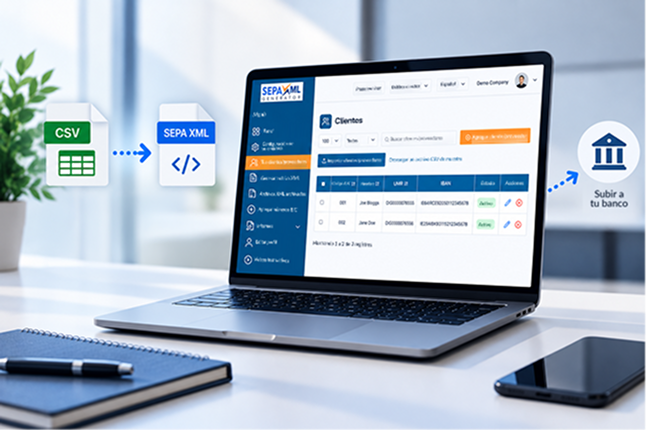
SEPA XML Generator è una piattaforma online pensata per aiutare le aziende a creare file XML per le transazioni di addebito diretto SEPA e bonifico SEPA.
Invece di creare manualmente ogni singolo file XML, gli utenti possono inserire le informazioni richieste, organizzare i pagamenti e generare i file da inviare alla propria banca.
La piattaforma offre funzionalità quali l’importazione dei clienti tramite file CSV, la conversione da CSV a XML, la generazione di file di raccolta in batch e la convalida dei file.
Offre inoltre strumenti per modificare gli importi dei pagamenti, gestire più conti bancari e integrare i flussi di lavoro relativi ai pagamenti tramite un’API.
Il tour del prodotto offre una panoramica di queste funzionalità, tra cui la configurazione dell’account cliente, l’importazione dei dati e la generazione di file XML.
Queste funzionalità possono semplificare la gestione degli addebiti diretti. Tuttavia, non sostituiscono la necessità di disporre di mandati validi, informazioni di pagamento accurate o il rispetto dei requisiti della tua banca.
Domande frequenti sull’addebito diretto SEPA
Qual è la differenza tra l’addebito diretto SEPA e il bonifico SEPA?
Con l’addebito diretto SEPA, è il creditore a avviare l’incasso sulla base dell’autorizzazione del pagatore. Con il bonifico SEPA, invece, è il pagatore stesso a effettuare il bonifico. Entrambi supportano i pagamenti in euro, ma utilizzano procedure e messaggi di pagamento diversi.
Le aziende hanno bisogno di un mandato di addebito diretto SEPA per riscuotere i pagamenti?
Sì. Un mandato di addebito diretto SEPA fornisce l’autorizzazione di cui un creditore ha bisogno per avviare gli addebiti sul conto corrente del pagatore. Le aziende devono ottenere e conservare i mandati in conformità con le regole del sistema SEPA di riferimento.
Tutte le banche accettano lo stesso formato di file XML SEPA?
Non necessariamente. Anche se i file XML SEPA seguono standard comuni, le singole banche potrebbero richiedere versioni specifiche dei messaggi, campi aggiuntivi o procedure di invio e convalida proprie. Le aziende dovrebbero verificare la compatibilità con la propria banca prima di utilizzare un file.
Semplifica la generazione dei file XML per l’addebito diretto SEPA
La preparazione degli addebiti diretti richiede un’attenzione particolare ai dettagli di pagamento, alle autorizzazioni e alla struttura dei file XML inviati alla tua banca.
Con uno strumento dedicato, la tua azienda può organizzare queste fasi in modo più efficiente e ridurre il lavoro amministrativo manuale.
Scopri SEPA XML Generator, esplora le sue funzionalità e trova l’opzione più adatta alle esigenze della tua azienda in materia di incasso dei pagamenti.
Esplora la piattaforma o dai un’occhiata ai piani tariffari disponibili.