Leitfaden zum SEPA-Lastschriftverfahren: Alles, was Unternehmen wissen müssen
Mit dem SEPA-Lastschriftverfahren können Unternehmen Zahlungen in Euro direkt von den Bankkonten ihrer Kunden einziehen, sofern sie zuvor eine Einzugsermächtigung erhalten haben. Es bietet eine praktische Möglichkeit, wiederkehrende Zahlungen zu verwalten, den manuellen Verwaltungsaufwand zu reduzieren und den Cashflow besser planbar zu machen.
Die Nutzung dieses Zahlungssystems setzt jedoch Kenntnisse über Lastschriftmandate, Bankvorschriften und die XML-Dateien voraus, die zur Übermittlung von Lastschriften verwendet werden.
In diesem Leitfaden zum SEPA-Lastschriftverfahren erfahren Sie, wie das System funktioniert, welche Anforderungen Unternehmen erfüllen müssen und wie Sie XML-Dateien für das SEPA-Lastschriftverfahren zur Übermittlung an Ihre Bank vorbereiten.
Inhaltsverzeichnis
- Was ist das SEPA-Lastschriftverfahren?
- Wie funktioniert das SEPA-Lastschriftverfahren?
- SEPA Core vs. SEPA B2B: Was sind die Unterschiede?
- Wie erstellt man eine SEPA-Lastschrift-XML-Datei mit dem Generator?
- Wie vereinfacht der SEPA-XML-Generator den Prozess?
- Häufig gestellte Fragen zum SEPA-Lastschriftverfahren
Was ist das SEPA-Lastschriftverfahren?
Das SEPA-Lastschriftverfahren (SDD) ist ein Zahlungsverkehrssystem, das es Unternehmen ermöglicht, Zahlungen in Euro von Bankkonten innerhalb des einheitlichen Euro-Zahlungsverkehrsraums (SEPA) einzuziehen.
Damit können Unternehmen von ihren Kunden autorisierte Zahlungen auslösen, ohne dass die Kunden bei jeder fälligen Zahlung eine manuelle Überweisung vornehmen müssen.
Dadurch eignet es sich besonders für Unternehmen, die Abonnements, Mitgliedschaften, laufende Dienstleistungen und andere wiederkehrende Zahlungen anbieten. Je nach den Bedingungen des Programms kann es auch für einmalige Einzüge genutzt werden.
Die Transaktionen erfolgen gemäß den Regeln des Europäischen Zahlungsrats (EPC), der die SEPA-Zahlungssysteme verwaltet.
Einer der Hauptvorteile für Unternehmen ist die Möglichkeit, Inkassovorgänge stapelweise zu bearbeiten und dabei mehrere Transaktionen in einem einzigen, standardisierten Arbeitsablauf zusammenzufassen.
Wie funktioniert das SEPA-Lastschriftverfahren?
Am SEPA-Lastschriftverfahren sind drei Hauptakteure beteiligt: das Unternehmen, das die Zahlung einzieht, der Kunde, der die Abbuchung autorisiert, und die Finanzinstitute, die für die Abwicklung der Transaktion zuständig sind.
Der Vorgang beginnt mit der Erteilung der Einzugsermächtigung durch den Zahler und endet mit der Abwicklung des Einzugs über das Bankensystem, sofern alle geltenden Voraussetzungen erfüllt sind.
Die Rolle des SEPA-Lastschriftmandats
Ein SEPA-Lastschriftmandat ist die Ermächtigung, die ein Kunde einem Unternehmen erteilt, Lastschriften von seinem Bankkonto einzuziehen.
Das Mandat enthält die zur Identifizierung und Validierung der Einzugsermächtigung erforderlichen Informationen, darunter die Angaben zum Gläubiger, die Identifikationsdaten des Zahlers sowie eine eindeutige Mandatsreferenz.
Das Unternehmen, das den Zahlungseinzug durchführt, muss das Mandat gemäß den Regeln des jeweiligen SEPA-Verfahrens einholen und aufbewahren.
Ohne ein gültiges Mandat kann ein Zahlungseinzug als unberechtigt angesehen werden, was möglicherweise zu Streitigkeiten und Rückerstattungsansprüchen führen kann.
Von der Autorisierung bis zur bankseitigen Abwicklung
Sobald ein gültiges Mandat vorliegt, sammelt das Unternehmen die erforderlichen Informationen und erstellt seine Einzugsanweisungen.
Der Prozess umfasst im Allgemeinen fünf Schritte:
- Genehmigung: Der Kunde legt ein gültiges SEPA-Lastschriftmandat vor.
- Vorbereitung: Das Unternehmen erfasst Bankkontodaten, Zahlungsbeträge, Verwendungszwecke und Einzugsdaten.
- Dateierstellung: Die Einzugsanweisungen werden in einer XML-Datei zusammengefasst, die den geltenden Anforderungen entspricht.
- Übermittlung: Die XML-Datei wird an die Bank oder den Zahlungsdienstleister übermittelt.
- Verarbeitung: Die beteiligten Finanzinstitute prüfen und verarbeiten die Transaktionen, die angenommen, abgelehnt oder zurückgewiesen werden können.
Es ist wichtig, zwischen der Erstellung einer Zahlungsdatei und der Verarbeitung der eigentlichen Transaktion zu unterscheiden. Die Erstellung einer XML-Datei bedeutet nicht, dass eine Zahlung abgeschlossen ist.
SEPA Core vs. SEPA B2B: Worin bestehen die Unterschiede?
Das SEPA-Lastschriftverfahren wird im Rahmen von zwei Hauptsystemen abgewickelt: SEPA Core und SEPA Business-to-Business (B2B).
Beide ermöglichen es Unternehmen, Zahlungen per Lastschrift einzuziehen, unterscheiden sich jedoch hinsichtlich der zulässigen Zahler, der Anforderungen an die Einzugsermächtigung und der Rückerstattungsrechte.
| Funktion | SEPA Core | SEPA B2B |
| Berechtigte Zahler | Verbraucher und Unternehmen | Nur Unternehmen |
| Auftrag | Erforderlich | Erforderlich, mit spezifischer Überprüfung durch die Bank des Zahlers |
| Rückerstattungen für genehmigte Abholungen | Innerhalb von acht Wochen, ohne Angabe von Gründen | Kein Rückerstattungsanspruch im Rahmen dieser Regelung |
| Unbefugte Inkassomaßnahmen | Können gemäß den geltenden Vorschriften angefochten werden | Vorbehaltlich der spezifischen Bestimmungen des Systems |
| Verfügbarkeit | Breitere Verfügbarkeit | Hängt von der Beteiligung und Unterstützung der Banken ab |
Im Rahmen von SEPA Core haben Zahler das Recht, innerhalb von acht Wochen nach dem Belastungsdatum eine Rückerstattung für eine autorisierte Abbuchung zu beantragen, ohne dafür einen Grund angeben zu müssen. Bei nicht autorisierten Transaktionen kann die Frist für Rückerstattungsanträge bis zu 13 Monate betragen.
Im Rahmen von SEPA B2B gilt dieses Rückerstattungsrecht nicht für autorisierte Lastschriften. Die Bank des Zahlers muss zudem die Mandatsdaten überprüfen, bevor sie die Transaktion abwickelt.
Die Wahl zwischen den beiden Verfahren hängt von Ihrem Kundenstamm, den Anforderungen Ihrer Bank und den betrieblichen Erfordernissen Ihres Unternehmens ab.
Ausführliche Informationen finden Sie in den offiziellen Regelwerken zu SEPA Core und SEPA B2B.
Wie erstellt man eine XML-Datei für das SEPA-Lastschriftverfahren mit dem Generator?
Um Einzüge stapelweise einzureichen, können Unternehmen XML-Dateien verwenden, die gemäß dem ISO 20022-Standard und den Anforderungen des jeweiligen SEPA-Verfahrens strukturiert sind.
Einer der für das SEPA-Lastschriftverfahren verwendeten Nachrichtentypen ist „pain.008“, der die Lastschrift-Einzugsanweisungen strukturiert, die ein Unternehmen an seinen Zahlungsdienstleister sendet.
Die Datei enthält die Informationen, die zur Identifizierung der beteiligten Parteien, ihrer Mandate und der einzelnen Transaktionen erforderlich sind.
Welche Informationen sind erforderlich?
Die Erstellung einer XML-Datei für das SEPA-Lastschriftverfahren erfordert genaue, konsistente Informationen, die den geltenden Schemaregeln entsprechen.
Zu den üblicherweise erforderlichen Angaben gehören:
- Angaben zum Gläubiger und zur Bankverbindung.
- Name des Zahlers und IBAN.
- Gläubiger-Identifikationsnummer.
- Mandatsreferenz und Mandatsdatum.
- Einzugsbetrag und gewünschtes Einzugsdatum.
- Transaktionskennung und gegebenenfalls weitere erforderliche Informationen.
Je nach Bank, System und Nachrichtenversion können zusätzliche Felder oder Prüfungen erforderlich sein.
Aus diesem Grund ist es wichtig, die Dateianforderungen Ihrer Bank zu bestätigen, bevor Sie Einzugsanweisungen übermitteln.
Wie funktioniert die Erstellung einer „pain.008“-Datei mit dem Generator?
Eine „pain.008“-Datei verwendet eine standardisierte XML-Struktur zur Darstellung von Lastschriftanweisungen.
Unternehmen müssen die Informationen in die richtigen Felder eintragen, die vorgeschriebenen Formatierungsregeln einhalten und eine von ihrer Bank unterstützte Nachrichtenversion verwenden.
Fehler bei den Bankkontodaten, den Mandatsreferenzen oder der XML-Struktur können dazu führen, dass Dateien abgelehnt werden und sich der Einzug verzögert.
Spezielle XML-Tools für das SEPA-Lastschriftverfahren können dazu beitragen, den manuellen Aufwand bei der Dateivorbereitung zu reduzieren, insbesondere wenn Unternehmen mehrere Transaktionen in einer einzigen Datei zusammenfassen müssen.
Inwiefern vereinfacht der SEPA-XML-Generator den Einzug von Lastschriften?
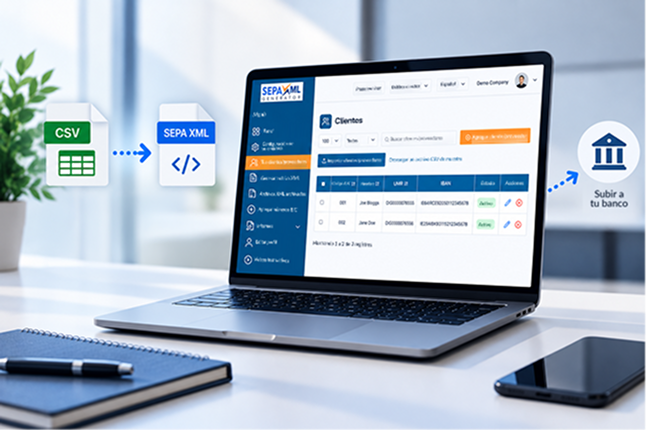
Der SEPA-XML-Generator ist eine Online-Plattform, die Unternehmen dabei unterstützt, XML-Dateien für SEPA-Lastschrift- und SEPA-Überweisungstransaktionen zu erstellen.
Anstatt jede XML-Datei manuell zu erstellen, können Nutzer die erforderlichen Informationen eingeben, Zahlungen organisieren und Dateien zur Übermittlung an ihre Bank erstellen.
Die Plattform bietet unter anderem Funktionen wie den Import von Kundendaten im CSV-Format, die Konvertierung von CSV in XML, den Generator für Sammeldateien sowie die Dateivalidierung.
Außerdem bietet es Tools zur Bearbeitung von Zahlungsbeträgen, zur Verwaltung mehrerer Bankkonten und zur Integration von Zahlungsabläufen über eine API.
Die Produkttour bietet einen Überblick über diese Funktionen, darunter die Kundeneinrichtung, den Datenimport und die Erstellung von XML-Dateien.
Diese Funktionen können die Vorbereitung von Lastschriften vereinfachen. Sie ersetzen jedoch nicht die Notwendigkeit gültiger Einzugsermächtigungen, korrekter Zahlungsdaten oder der Einhaltung der Anforderungen Ihrer Bank.
Häufig gestellte Fragen zum SEPA-Lastschriftverfahren
Was ist der Unterschied zwischen dem SEPA-Lastschriftverfahren und der SEPA-Überweisung?
Beim SEPA-Lastschriftverfahren leitet der Gläubiger den Einzug auf der Grundlage einer Einzugsermächtigung des Zahlers ein. Bei der SEPA-Überweisung initiiert der Zahler die Überweisung selbst. Beide Verfahren unterstützen Zahlungen in Euro, verwenden jedoch unterschiedliche Prozesse und Zahlungsnachrichten.
Benötigen Unternehmen ein SEPA-Lastschriftmandat, um Zahlungen einzuziehen?
Ja. Ein SEPA-Lastschriftmandat stellt die Ermächtigung dar, die ein Gläubiger benötigt, um Einzüge vom Bankkonto eines Zahlers vorzunehmen. Unternehmen müssen Mandate gemäß den Regeln des jeweiligen SEPA-Verfahrens einholen und aufbewahren.
Akzeptieren alle Banken dasselbe SEPA-XML-Dateiformat?
Nicht unbedingt. Obwohl SEPA-XML-Dateien gemeinsamen Standards folgen, können einzelne Banken bestimmte Nachrichtenversionen, zusätzliche Felder oder eigene Übermittlungs- und Validierungsverfahren verlangen. Unternehmen sollten vor der Verwendung einer Datei die Kompatibilität mit ihrer Bank überprüfen.
Vereinfachung der Erstellung von XML-Dateien für SEPA-Lastschriften mit dem Generator
Die Vorbereitung von Lastschriften erfordert besondere Sorgfalt hinsichtlich der Zahlungsdetails, der Einzugsermächtigungen und der Struktur der XML-Dateien, die an Ihre Bank übermittelt werden.
Mit einem speziellen Tool kann Ihr Unternehmen diese Schritte effizienter organisieren und den manuellen Verwaltungsaufwand reduzieren.
Entdecken Sie den SEPA-XML-Generator, lernen Sie seine Funktionen kennen und finden Sie die Option, die den Anforderungen Ihres Unternehmens im Bereich des Zahlungseinzugs am besten entspricht.
Entdecken Sie die Plattform oder sehen Sie sich die verfügbaren Preispläne an.